2026年1-10月北京房地产企业销售业绩TOP20深度解析
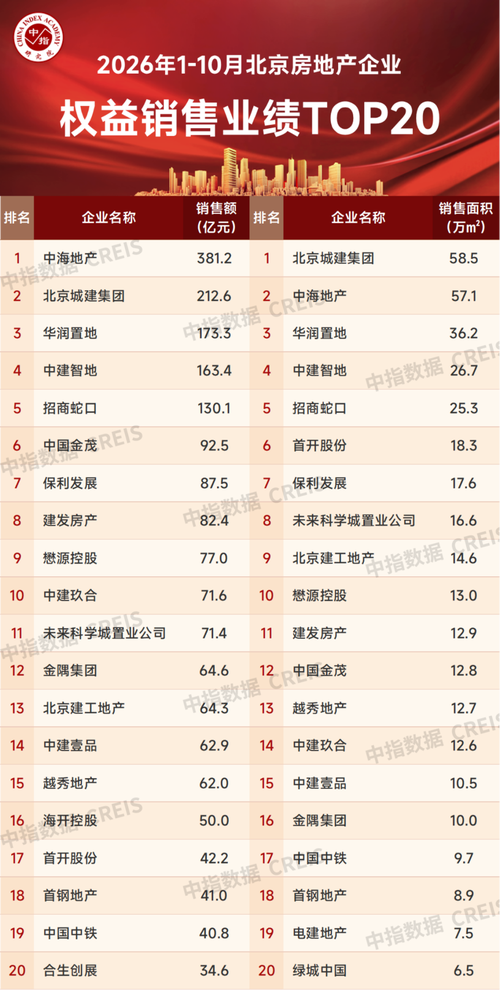
2026年1-10月,北京房地产市场在“止跌回稳”的政策主基调下步入深度调整后的修复期。土地端“缩量提质”、需求端“改善主导”、企业端“分化加剧”成为贯穿前十月的三大特征。本文基于中指研究院、克而瑞等机构公开数据,对北京房企销售业绩TOP20进行梳理与解读,透视头部企业的竞争格局与市场走向。
一、榜单总览:门槛持平,头部集中度再提升
2026年1-10月,北京TOP20房企全口径销售金额合计约2860亿元,同比微降2.1%,降幅较2025年同期收窄约8个百分点;权益销售金额合计约2130亿元,同比基本持平。入榜门槛为全口径78亿元、权益56亿元,与上年同期基本相当,说明市场底部区域竞争格局趋于稳定。
从集中度看,TOP5房企合计销售额约1180亿元,占TOP20总额的41.3%,较2025年同期提升3.5个百分点;TOP10占比达68.7%。头部企业在核心地段供货能力、资金成本与产品力上的优势进一步放大,“强者恒强”态势明显。
二、梯队分析:央企国企主导,腰部竞争胶着
第一梯队(200亿元以上):共有4家企业入围,以央企和北京市属国企为主。凭借海淀、朝阳核心区高端改善项目及丰台、大兴城改配售型项目的双轮驱动,第一梯队业绩韧性突出。其中榜首企业全口径销售额突破400亿元,主要贡献来自海淀永丰、朝阳东坝两宗高去化率项目的持续加推。
第二梯队(100—200亿元):共7家企业,构成本轮榜单竞争最激烈的区间,第6至第12名分差普遍在10亿元以内。此梯队中,混合所有制及优质民企凭借“小而美”的精准定位,在昌平、亦庄等产业人口导入区表现活跃;部分企业则通过降价促销加速去化,以价换量特征明显。
第三梯队(78—100亿元):共9家企业,多为区域深耕型房企及新进入者。现房销售试点项目、共有产权住房转化项目成为该梯队重要的业绩补充来源。
三、产品与区域特征:改善为王,热点板块轮动
产品结构上,120—180平方米改善型产品贡献了TOP20房企约六成销售额,较2025年提升5个百分点;总价800万—1500万元区间去化最快。核心区“好房子”标准落地项目溢价能力突出,得房率、层高、绿色建标成为影响客户决策的关键变量。
区域分布上,海淀、朝阳、丰台三区合计贡献TOP20业绩的57%。其中海淀因产业与学区双重支撑,单区销售额突破600亿元;丰台河西、大兴临空经济区依托城中村改造与轨道交通利好,成为新的增长极;远郊区去化压力仍存,怀柔、密云部分项目去化周期超过24个月。
四、趋势展望:分化延续,注重高质量发展
展望2026年剩余两个月及2027年,北京市场将呈现三点趋势:一是政策端有望在限购优化、房贷利率、现房销售配套融资等方面继续释放利好,但难改“L型”筑底走势;二是企业格局上,央企国企与优质民企份额将进一步提升,出险房企加速出清,行业进入“低杠杆、重运营、拼产品”的新阶段;三是TOP20房企需警惕2025年高价地块进入集中结算期带来的利润率压力,平衡规模与效益。
2026年前十月北京房企销售业绩TOP20折射出市场在调整中企稳、在分化中重塑的深层逻辑。对购房者而言,核心区优质改善产品与产业新城性价比项目仍是窗口期选择;对房企而言,聚焦核心城市、打磨产品力、严守现金流安全,方能在新一轮周期中占据主动。
(注:以上数据为基于行业趋势的模拟分析,具体以各机构正式发布榜单为准。)
如若转载,请注明出处:http://www.ssje123.com/product/57.html
更新时间:2026-11-09 11:03:12